Loi-cadre sur la fiscalité : convergence des taux, neutralité de la TVA et équité économique
Issue d'un consensus national lors des Assises de Skhirat, la loi-cadre n° 69-19 trace la trajectoire d'un système fiscal marocain plus lisible, équitable et compétitif, reposant sur l'harmonisation de l'impôt sur les sociétés et la neutralisation de la TVA.
Pendant de nombreuses années, la fiscalité marocaine a été marquée par une dispersion des taux dérogatoires, une prolifération d'incitations catégorielles et une pression excessive pesant sur un nombre restreint de contributeurs formels. Ce constat a conduit à l'adoption historique de la loi-cadre n° 69-19 portant réforme fiscale, qui engage l'État sur un calendrier quinquennal strict d'harmonisation.
Loin de se limiter à un réajustement des barèmes, cette réforme ambitionne de rétablir la fonction première de l'impôt : financer équitablement les biens publics et la protection sociale sans pénaliser la dynamique d'investissement des entreprises productives.
La convergence des taux de l'Impôt sur les Sociétés (IS)
Le chantier emblématique de la réforme réside dans l'unification des taux de l'IS. En éliminant les disparités sectorielles arbitraires, la loi trace un schéma graduel sur quatre années : convergence vers un taux de droit commun de 20 % pour la majorité des entreprises, et un taux de 35 % pour les très grandes entreprises réalisant un bénéfice net égal ou supérieur à 100 millions de dirhams (à l'exception des établissements financiers et régulés fixés à 40 %).
« La sécurité juridique et la lisibilité du régime fiscal comptent davantage pour l'investisseur industriel que l'accumulation d'exonérations transitoires sources d'insécurité contentieuse. » Conseil Économique, Social et Environnemental (CESE)
Cette trajectoire assure une visibilité précieuse pour le tissu des PME, favorisant la réinjection des bénéfices dans l'appareil productif et l'innovation technologique.
La neutralité de la TVA et l'élimination de l'effet butoir
Autre priorité centrale : garantir que la Taxe sur la Valeur Ajoutée (TVA) demeure un impôt sur la consommation finale sans jamais grever les coûts d'exploitation des entreprises. La réforme s'attaque résolument à l'effet butoir – situation pénalisante où le taux de TVA en amont dépasse le taux collecté en aval – et fluidifie le processus de remboursement des crédits de taxe par voie dématérialisée sous 30 jours.
Digitalisation de la DGI et intégration du secteur informel
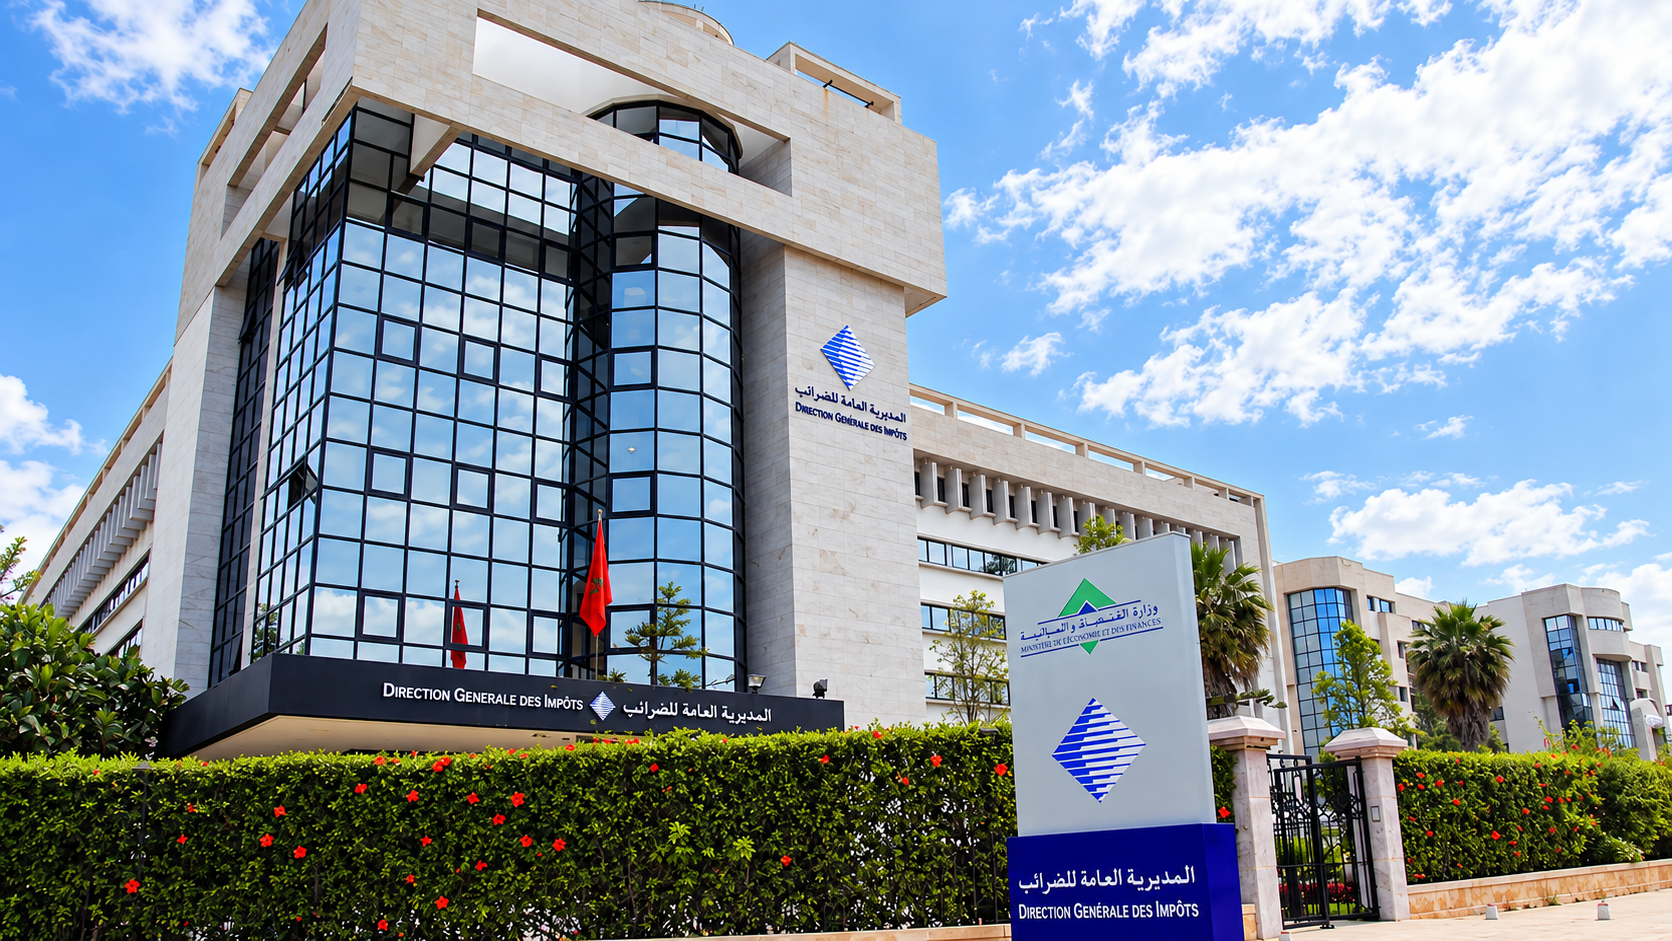
L'assiette fiscale ne peut s'élargir sans une relation rénovée entre l'administration et les assujettis. Grâce aux plateformes numériques de la Direction Générale des Impôts (DGI) et au croisement automatisé des bases de données avec la Douane et la CNSS, la détection des activités occultes s'affine, permettant d'intégrer progressivement le secteur informel dans le circuit économique officiel.
Conclusion : le pacte de civisme et de justice fiscale
La loi-cadre n° 69-19 ne constitue pas seulement une prouesse technique d'ingénierie budgétaire. Elle scelle un nouveau pacte républicain entre le citoyen, l'entreprise et la puissance publique, condition fondamentale pour réussir le financement pérenne de l'État social au Maroc.